
Le 18 juillet 2026, le Conseil de Paris a voté le taux maximal autorisé pour la future taxe sur les logements vacants : 30 % de la valeur locative cadastrale la première année, 60 % à partir de la deuxième. Marseille a fait le même choix le 16 octobre. Ces deux votes sont les premiers exemples concrets d’une réforme fiscale qui entre en vigueur au 1er janvier 2027, et qui a surtout été couverte dans la presse par son chiffre le plus spectaculaire : « jusqu’à 60 % ». C’est exact, mais ce chiffre masque une mécanique à deux étages que tout propriétaire d’un bien vide a intérêt à comprendre avant de s’inquiéter. Le procédé rappelle un autre chiffre choc mal contextualisé récemment, celui des « 87 % de surtaxés » sur la taxe foncière : dans les deux cas, le pourcentage affiché au titre ne dit rien du cas individuel tant qu’on n’a pas vérifié la situation réelle de son bien.
Une fusion technique, pas une hausse automatique
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026, article 108) fusionne, à compter des impositions de 2027, deux taxes qui coexistaient jusque-là. La taxe sur les logements vacants (TLV) s’appliquait automatiquement par l’État dans les zones dites tendues, où la demande de logement dépasse largement l’offre. La taxe d’habitation sur les logements vacants (THLV) existait en parallèle, sur décision des communes situées hors de ces zones. Les deux se fondent désormais en une taxe unique sur la vacance des logements d’habitation, gérée au niveau communal. L’objectif affiché par le texte officiel est la lisibilité : un propriétaire n’a plus à deviner sous quel régime il tombe selon l’adresse de son bien.
Le point que la plupart des titres de presse ont laissé de côté, c’est que le taux de base ne change pas. En zone tendue, il reste fixé à 17 % de la valeur locative cadastrale la première année de vacance, puis 34 % à partir de la deuxième. C’est le régime actuel de la TLV, strictement reconduit par défaut en 2027. Rien, dans la loi, n’oblige une commune à aller au-delà.
Le plafond de 60 %, une décision que chaque commune doit voter
Ce que la réforme ajoute réellement, c’est une marge de manœuvre. En zone tendue, chaque commune peut désormais voter, par simple délibération de son conseil, un taux supérieur au taux de base, plafonné à 30 % la première année et 60 % à partir de la deuxième. Ce plafond n’a rien d’automatique : il doit être activement délibéré, commune par commune, et seule une partie d’entre elles le feront. Hors zone tendue, la logique change de sens : la taxe devient un dispositif autonome, avec un taux désormais fixé librement par la commune, dans la limite de 50 %, au lieu d’être aligné sur le taux local de la taxe d’habitation sur les résidences secondaires comme c’était le cas sous l’ancien régime THLV. La durée de vacance exigée passe à deux ans au lieu d’un an en zone tendue.
Paris et Marseille donnent un visage concret à ce mécanisme. Le conseil parisien a voté le plafond maximal pour viser environ 80 000 logements en vacance structurelle sur les quelque 150 000 recensés dans la capitale (9 % du parc), avec un objectif affiché de 20 000 remises sur le marché locatif ou à la vente d’ici 2027. La mairie justifie aussi ce choix par la structure de la propriété : selon ses propres chiffres, 40 % des logements privés parisiens appartiennent à des personnes détenant au moins cinq biens. À Marseille, l’adjointe au logement Audrey Garino a porté la même délibération lors du conseil municipal du 16 octobre. Deux grandes villes, deux votes alignés, mais chaque conseil municipal reste libre de ne pas suivre ce plafond, ou de l’activer partiellement.
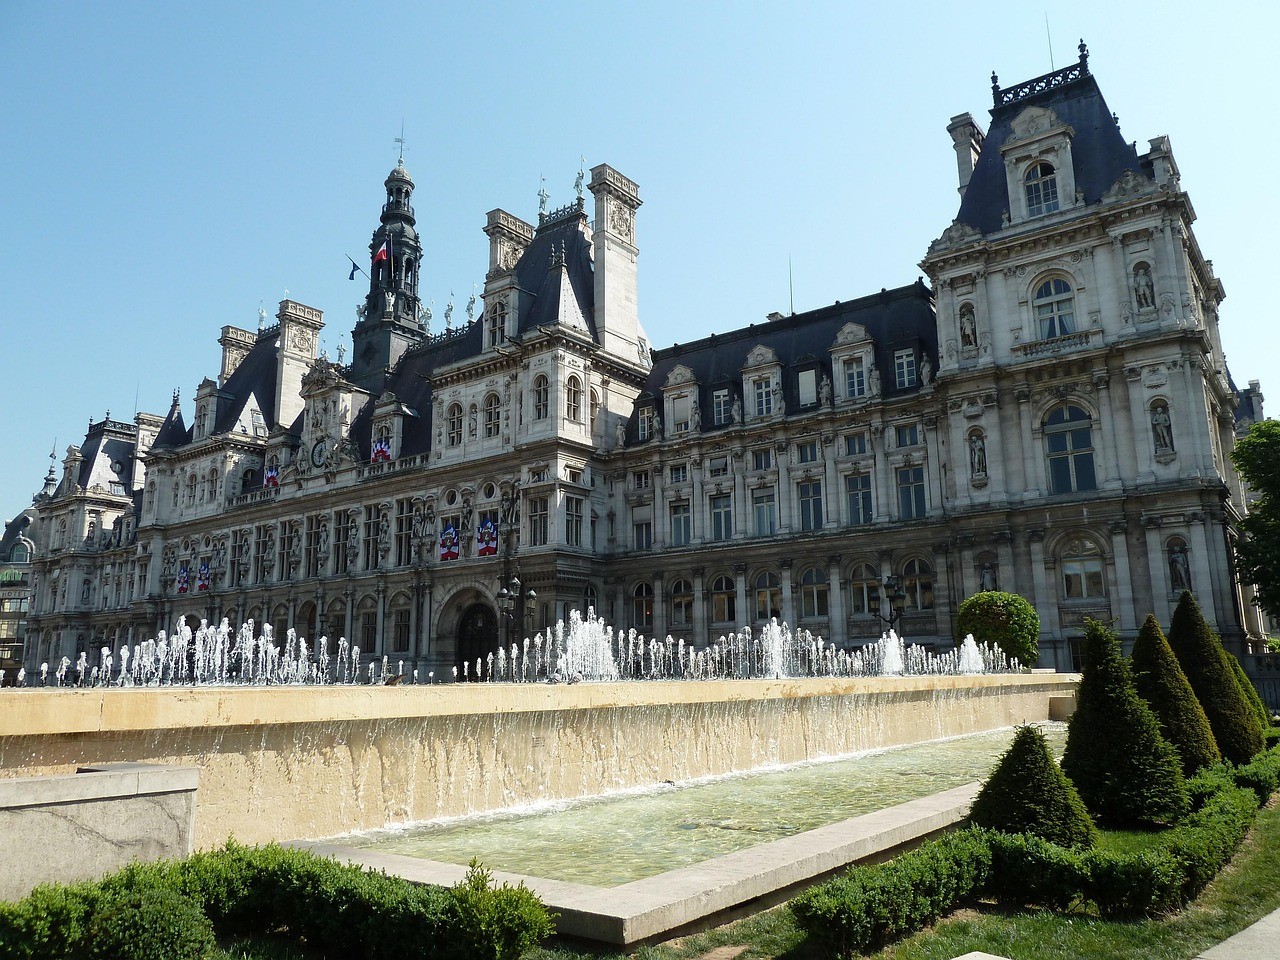
L’Hôtel de Ville de Paris, où le conseil municipal a voté le plafond de 60 % le 18 juillet 2026.
Qui est réellement exposé, et qui ne l’est pas
Avant de calculer un impact, encore faut-il vérifier qu’on entre dans le champ de la taxe. La durée de vacance s’apprécie au 1er janvier : un an en zone tendue, deux ans ailleurs. Trois situations en sortent le propriétaire, quel que soit le taux voté par sa commune.
- Le logement est mis en vente ou en location au prix du marché sans trouver preneur : la vacance résulte alors d’une circonstance indépendante de la volonté du propriétaire, et la taxe ne s’applique pas.
- Le bien a été occupé plus de 90 jours consécutifs sur la période de référence, même brièvement dans l’année : il sort du champ de la taxe pour cette période.
- Le logement appartient à un organisme HLM, qui bénéficie d’une exonération dédiée.
Ces trois cas définissent les conditions normales d’application du texte : la taxe cible la vacance volontaire ou de confort, un bien activement proposé à la vente ou à la location au prix du marché en sort par construction. Un propriétaire bailleur dont le logement reste vide quelques semaines entre deux locataires, dans le cadre d’une recherche active de locataire, n’a structurellement pas vocation à être concerné.
La bonne question n’est pas le taux, c’est la commune
Le raccourci « votre taxe va grimper à 60 % » laisse penser à une hausse générale et mécanique. La réalité est plus étroite et plus locale : le taux de base reste inchangé partout, le plafond relevé ne s’applique que là où un conseil municipal l’a voté, et la taxe elle-même ne frappe que la vacance prolongée et non justifiée. Pour un propriétaire ou un investisseur qui détient un bien laissé vide, la question utile n’est donc pas « le taux va-t-il monter ? » mais trois questions dans l’ordre : le bien est-il en zone tendue ou non, la commune a-t-elle délibéré sur un taux supérieur au taux de base, et la vacance entre-t-elle dans l’un des trois cas d’exonération. Paris et Marseille montrent que de grandes villes sont prêtes à aller au plafond ; elles ne disent rien du choix que fera la commune voisine, ni celle où se trouve un bien particulier. Ce calcul relève d’une stratégie patrimoniale propre à chaque situation locative, pas d’une règle unique à appliquer partout.
FAQ
La taxe de 60 % s’applique-t-elle à tous les logements vacants en 2027 ?
Non. Le taux de base reste de 17 % la première année et 34 % à partir de la deuxième, partout en zone tendue. Le taux de 60 % est un plafond optionnel, que seule une commune ayant voté une délibération en ce sens peut appliquer, à partir de la deuxième année de vacance.
Comment savoir si mon bien est en zone tendue ?
Le classement en zone tendue est fixé par décret et consultable auprès des services de la commune ou sur les portails officiels de l’administration fiscale. C’est ce classement, pas la taille de la ville, qui détermine si la taxe s’applique automatiquement après un an de vacance ou seulement après un vote municipal et deux ans.
Un logement vide entre deux locataires est-il taxé ?
Pas s’il est proposé à la location au prix du marché et reste sans preneur, ou s’il a été occupé plus de 90 jours consécutifs sur la période de référence. La taxe cible la vacance prolongée et non justifiée, pas un délai normal de remise en location.
Toutes les communes vont-elles voter le plafond maximal ?
Rien ne l’impose. Paris et Marseille l’ont fait en 2026 pour une application en 2027, mais chaque conseil municipal reste libre de ne pas délibérer, de voter un taux intermédiaire, ou de ne rien changer au régime de base.
Contenu éducatif et informatif. Ce n’est pas un conseil en investissement. Investir comporte un risque de perte en capital. Cet article ne remplace pas un conseil fiscal ou notarial personnalisé : vérifiez le zonage et la délibération de votre commune avant toute décision.
Crédits photo : Pixabay.